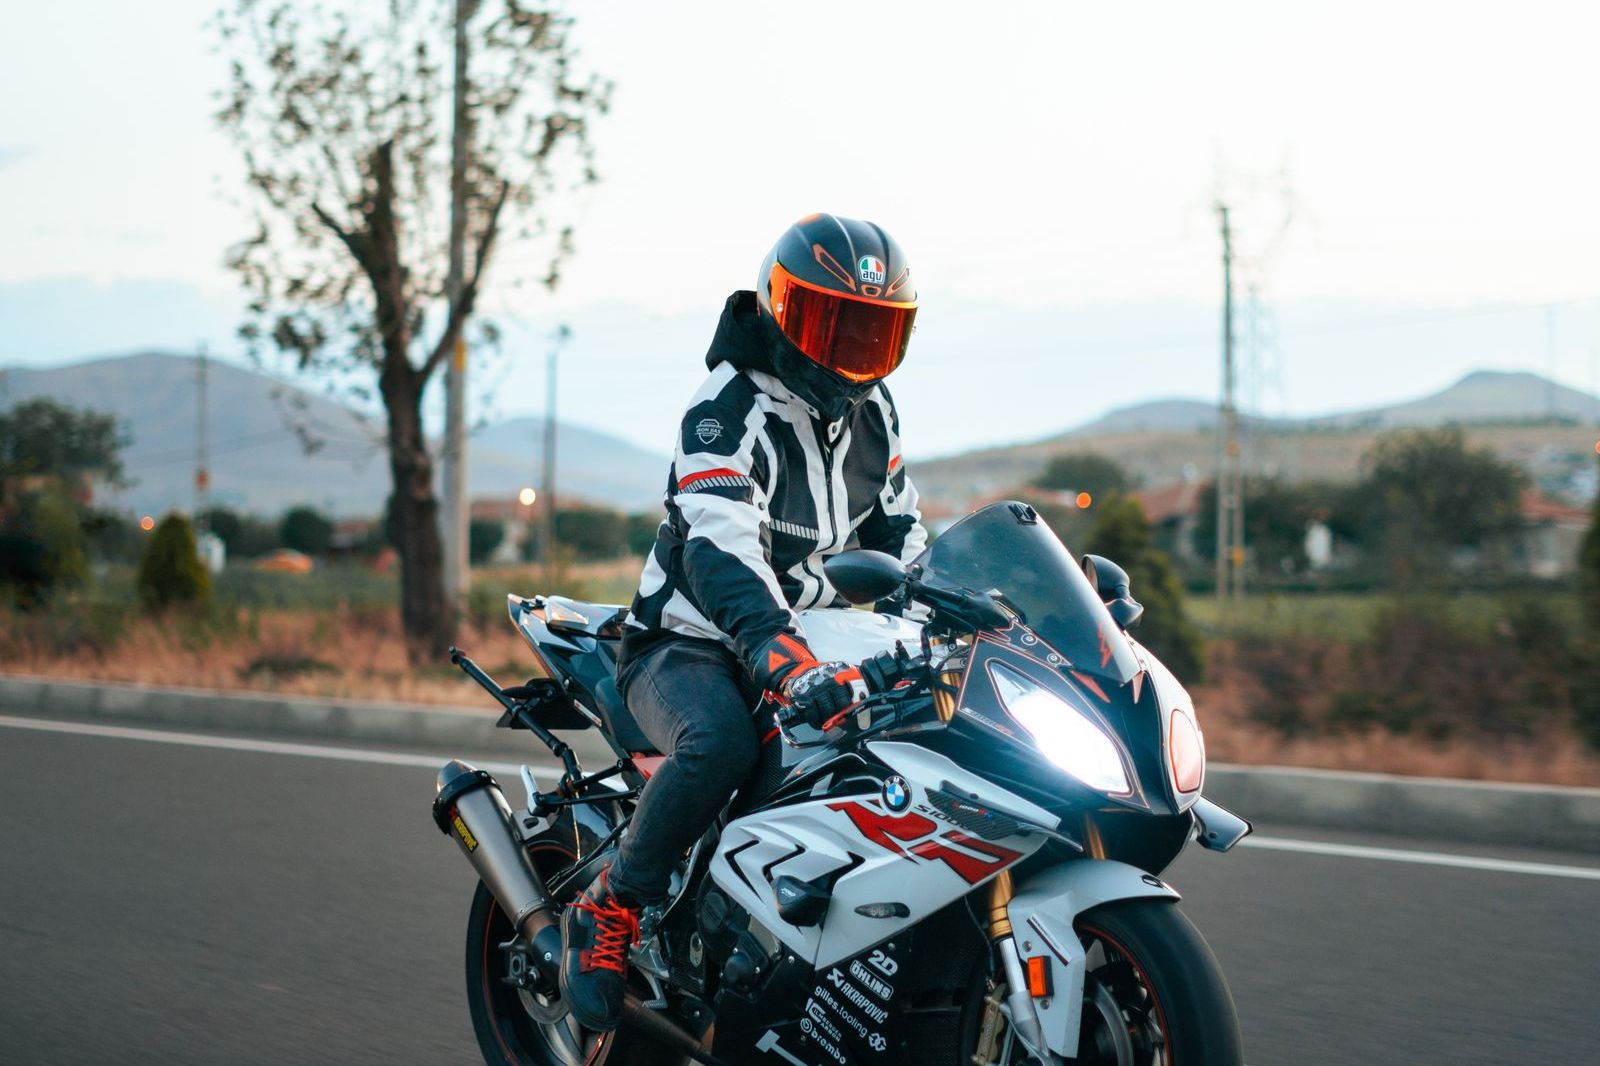
Para milhões de brasileiros, a moto é ferramenta de trabalho e de liberdade. Ela encurta o trajeto, abre oportunidades de renda e custa menos para manter do que um carro. O consórcio de motos é a forma mais acessível de chegar ao zero quilômetro sem pagar juros e sem precisar de entrada.
Como funciona
Você escolhe o valor da carta de crédito, compatível com a moto que deseja, e um prazo. As parcelas mensais são formadas pelo valor do bem dividido pelo prazo, mais a taxa de administração diluída. Todo mês, a cota concorre ao sorteio e pode receber lances. Ao ser contemplado, a carta compra a moto à vista, em qualquer concessionária ou revenda.
O que a carta compra
- Motos novas ou usadas (dentro do limite de idade do grupo), de qualquer marca e cilindrada.
- Scooters e modelos urbanos para o dia a dia.
- Motos de maior cilindrada para viagem e lazer.
- Quitação do financiamento de uma moto que você já tem.
Para quem vive da moto, cada real de juro que não é pago volta como renda. É isso que o consórcio devolve.
Pensado para renda variável
Entregadores, motoboys e autônomos têm renda que muda de mês para mês. Por isso, a recomendação é escolher uma parcela confortável para os meses mais fracos, e usar os meses melhores para guardar valor de lance. O lance embutido também é uma alternativa: parte da carta vira lance e a contemplação chega mais cedo, com uma moto um pouco mais simples ou com complemento do próprio bolso.
Documentação e entrega
Depois da contemplação, a administradora faz a análise de crédito e libera a carta para a loja escolhida. A moto fica alienada até a quitação, como garantia do grupo, e o emplacamento é feito normalmente no seu nome. A Atlas orienta cada passo, da escolha da loja à liberação, para que a entrega seja rápida.
Quer saber como isso se aplica ao seu caso? Converse com um consultor da Atlas, sem compromisso.
Falar no WhatsAppFoto: Pexels (https://www.pexels.com/photo/27920131/).